November 2026
E-Firmenwagen: Keine Pauschalen mehr für das Tanken an der heimischen Ladevorrichtung
Bis Ende 2025 konnten hierfür monatliche Pauschalbeträge angesetzt werden. Seit 1.1.2026 erfolgt die Bewertung grundsätzlich anhand der tatsächlich geladenen Strommenge, die entweder anhand des tatsächlichen Strompreises oder einer Strompreispauschale ermittelt wird. Das BMF-Schreiben vom 21.7.2026 überträgt diese bereits für Arbeitnehmer eingeführte Systematik auf die ertragsteuerliche Behandlung betrieblicher Elektro- und Hybridfahrzeuge.
Wird das betriebliche Fahrzeug an einer Ladevorrichtung geladen, die zur privaten Wohnung gehört, muss der betriebliche Anteil an der insgesamt geladenen Strommenge grundsätzlich nachgewiesen werden. Dafür kann ein gesonderter Stromzähler verwendet werden, der nach Auffassung des BMF jedoch nicht eichrechtskonform sein muss. Damit können z. B. Daten einer Wallbox oder sonstige gesonderte Messmöglichkeiten verwendet werden. Ist das nicht möglich, kann anhand von Aufzeichnungen für einen repräsentativen fortlaufenden Zeitraum von drei Monaten der Stromverbrauch vereinfachend ermittelt werden. Das ist insbesondere für Unternehmer interessant, deren häusliche Wallbox sowohl betrieblich als auch privat genutzt wird.
Werden die verbrauchten kWh individuell ermittelt, kann der Strompreis des Steuerpflichtigen zugrunde gelegt werden und anteilig der Grundpreis. Bei einem dynamischen Strompreis kann der Durchschnitt gebildet werden zzgl. des anteiligen Grundpreises.
Wird die häusliche Ladevorrichtung teilweise mit Strom aus einer privaten Photovoltaikanlage gespeist, muss nicht aufwendig unterschieden werden, welche einzelne kWh aus dem Netz und welche aus der PV-Anlage stammt. Nach der BMF-Regelung kann für die Bewertung auf den Stromtarif des Haushalts abgestellt werden. Alternativ kann auch als Grundlage der vom Statistischen Bundesamt veröffentlichte Gesamtstrompreis für private Haushalte zur Berechnung herangezogen werden. Maßgeblich ist der Gesamtstrompreis des 1. Halbjahres des vorangegangenen Kalenderjahres. Dieser wird dann mit den nachgewiesenen kWh multipliziert. Das Wahlrecht ist für das gesamte Wirtschaftsjahr auszuüben.
Lädt ein Arbeitnehmer einen überlassenen E-Dienstwagen zu Hause auf eigene Kosten, kann die Erstattung durch den Arbeitgeber steuerfreier Auslagenersatz sein. Die Strommenge ist mittels eines gesonderten stationären oder mobilen Stromzählers nachzuweisen. Das BMF nennt ausdrücklich z. B. einen Wallbox- oder fahrzeuginternen Stromzähler. Erstattet der Arbeitgeber hingegen Stromkosten für ein privates E-Fahrzeug des Arbeitnehmers, welches an dessen privater Ladevorrichtung geladen wird, dann handelt es sich um steuerpflichtigen Arbeitslohn.
Für nach dem 31.12.2025 begonnene Wirtschaftsjahre gelten die neuen Regelungen. Bis zum 31.7.2026 durften wahlweise auch noch die Regelungen des vorherigen BMF-Schreibens aus 2021 angewendet werden.
Kontakt
Ingolstadt
Ansprechpartnerin:
Olivia Grabinski
Neuburger Straße 57
85057 Ingolstadt
T: 08 41 49 12-0
ingolstadt@freihof-partner.de
Bürozeiten:
Mo – Do: 8 – 12 und 13 – 17 Uhr
Fr: 8 – 12 Uhr
und nach Vereinbarung
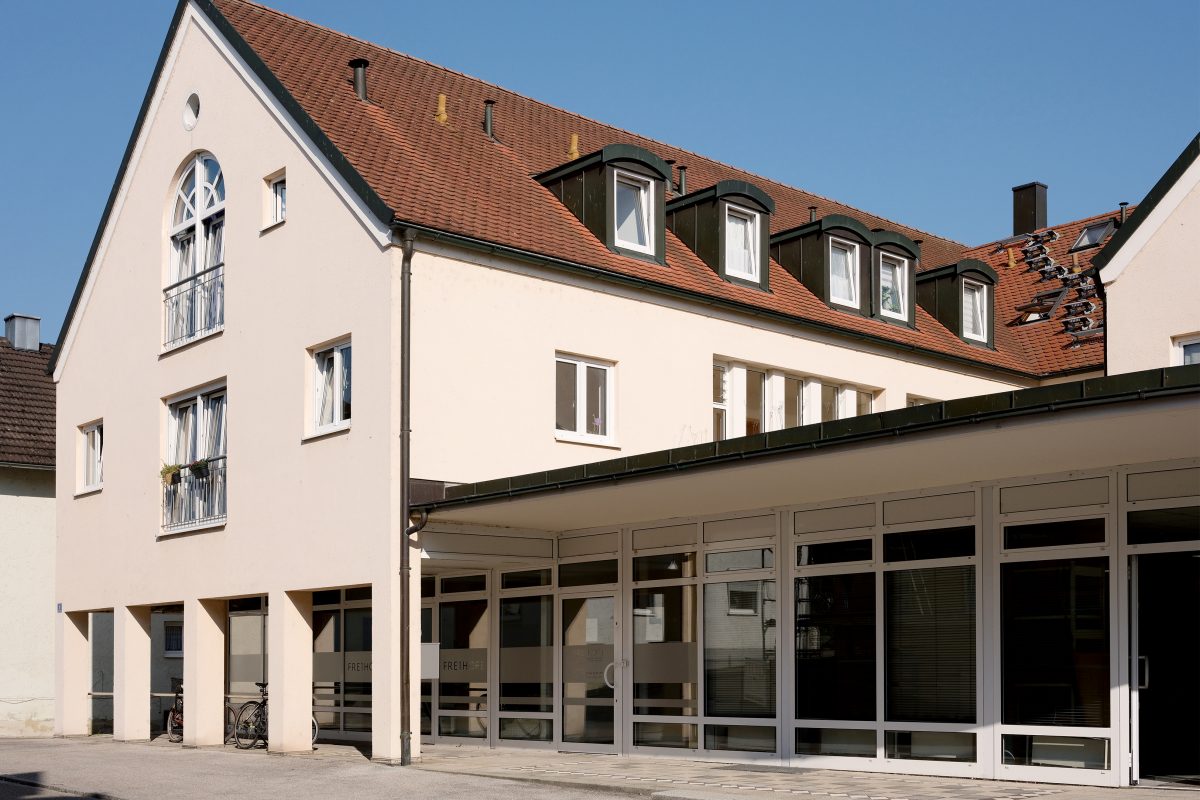
Vohburg
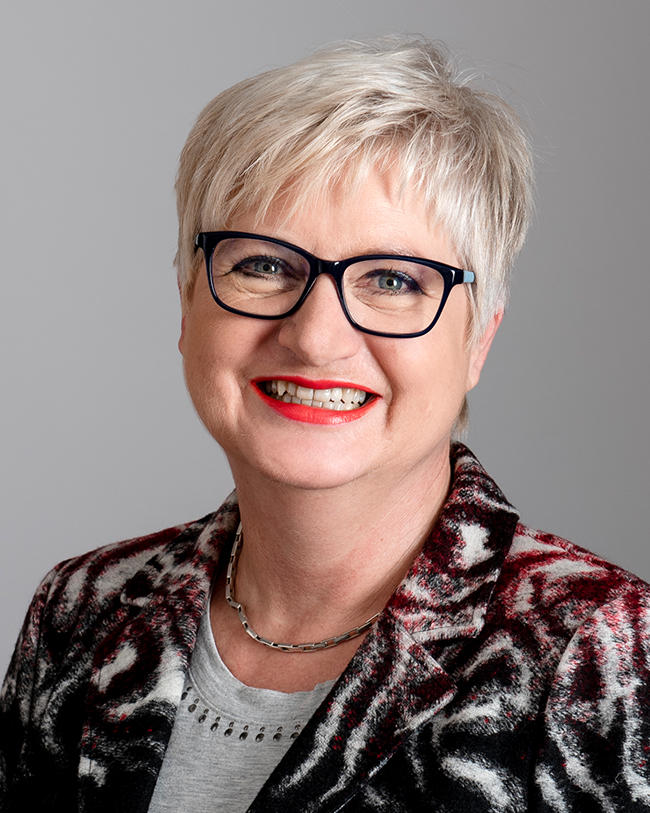
Ansprechpartnerin:
Beate Schachtner
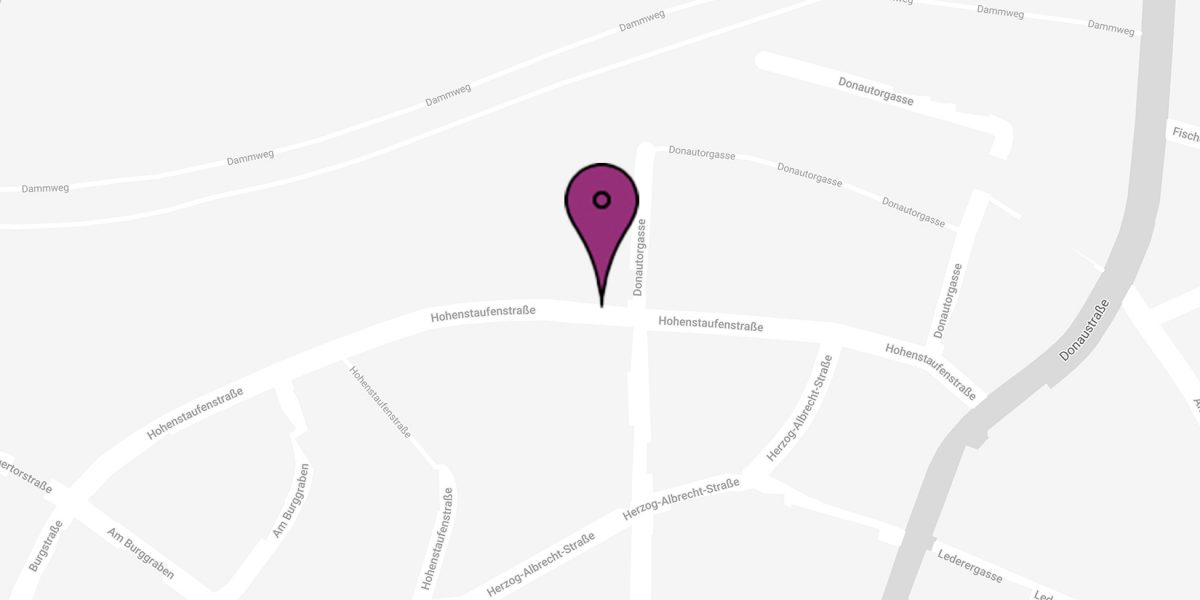
Hohenstaufenstraße 6
85088 Vohburg
T: 084 57 92 79-0
vohburg@freihof-partner.de
Bürozeiten:
Mo: 8 – 16 Uhr
und nach Vereinbarung
Pfaffenhofen
Ansprechpartnerin:
Manuela Tangermann
Ledererstraße 2
85276 Pfaffenhofen
T: 084 41 499 95-0
pfaffenhofen@freihof-partner.de
Bürozeiten:
Mo – Do: 8 – 12 und 13 – 17 Uhr
Fr: 8 – 12 Uhr
und nach Vereinbarung